


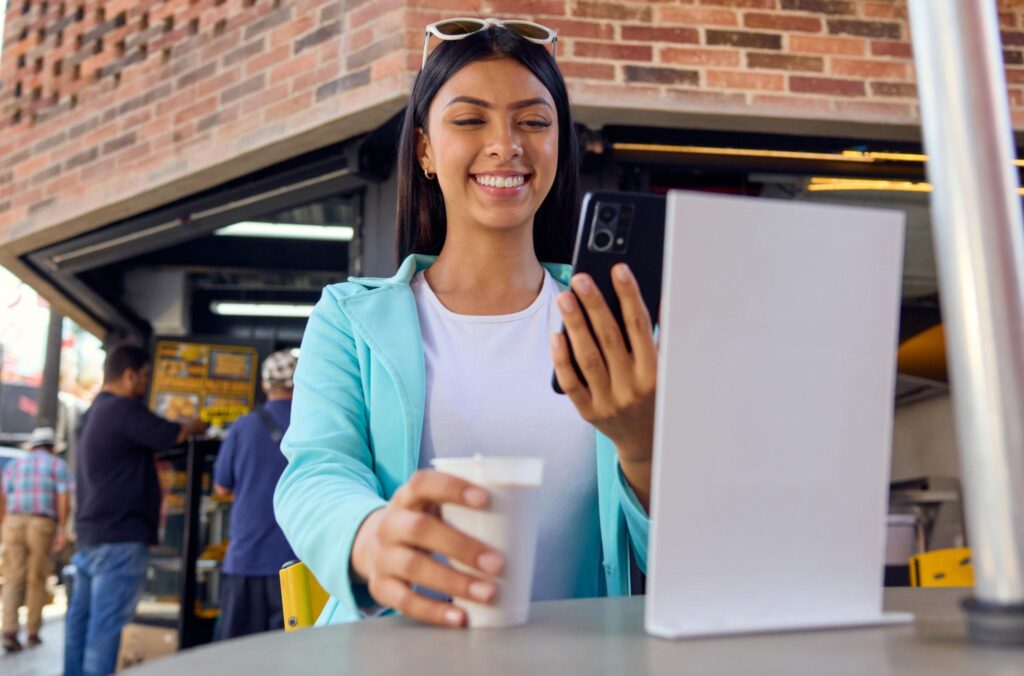
Pagar un café con código QR, transferir dinero para compartir el almuerzo o comprar algo por internet son acciones cada vez más habituales. Para muchos estudiantes universitarios, llevar efectivo dejó de ser indispensable: ahora basta con tener un celular y una aplicación financiera.
Este cambio también se refleja en Colombia. Según la Superintendencia Financiera, durante el segundo trimestre de 2026, el 85,5 % de las operaciones financieras se realizó a través de canales no presenciales, como aplicaciones móviles e internet, entre otros.
Las billeteras digitales, las transferencias inmediatas y las soluciones fintech han facilitado la vida cotidiana. Sin embargo, también aparece una situación conocida: llega el final de la semana y no siempre está claro en qué se gastó el dinero.
La pregunta es sencilla: ¿cómo aprovechar la comodidad de los pagos digitales sin perder el control de las finanzas personales?
Los pagos digitales están transformando la vida cotidiana
Las fintech son empresas que utilizan tecnología para ofrecer servicios financieros más accesibles, ágiles y sencillos. Gracias a este ecosistema, hoy es posible enviar dinero, consultar movimientos y realizar pagos desde un dispositivo móvil.
En Colombia, plataformas como Nequi y DaviPlata, junto con sistemas de transferencias inmediatas como Bre-B, forman parte de esta transformación.
De hecho, el Banco de la República señaló que durante 2025 las transferencias fueron el instrumento electrónico de pago más utilizado en el país, impulsadas por las billeteras móviles y las transferencias inmediatas.
Los gastos pequeños pueden convertirse en grandes cantidades
Los llamados gastos hormiga son consumos de bajo valor que, al repetirse, pueden representar una parte importante del presupuesto.
En la universidad pueden aparecer en forma de cafés, refrigerios, domicilios, transporte por aplicación o compras espontáneas.
Por ejemplo, un estudiante que gasta $10.000 adicionales durante cinco días a la semana habrá destinado aproximadamente $200.000 en cuatro semanas.
El objetivo no es eliminar todos los gustos personales, sino reconocer cuánto representan dentro del dinero disponible.
Un café ocasional puede formar parte de un presupuesto saludable. El problema aparece cuando los gastos se acumulan sin planificación y terminan afectando necesidades más importantes.
Bre-B y las billeteras digitales: más facilidad para mover el dinero
Uno de los avances recientes del ecosistema financiero colombiano es Bre-B, el sistema de pagos inmediatos interoperable que permite realizar transferencias entre entidades participantes.
Según el Banco de la República, al cumplir su primer año de operación en octubre de 2026, Bre-B registraba más de 36 millones de usuarios y más de 1.700 millones de transacciones.
Para un estudiante, esta tecnología puede facilitar actividades cotidianas, como recibir dinero para sus gastos, pagar materiales académicos o compartir el valor de una compra. Sin embargo, la facilidad para transferir dinero también hace necesario desarrollar hábitos de seguimiento y organización.
La tecnología también puede ayudar a controlar los gastos
Las mismas aplicaciones que permiten realizar pagos digitales ofrecen información útil para administrar las finanzas.
Consultar el historial de movimientos, revisar saldos y activar notificaciones son acciones sencillas que pueden ayudar a reconocer hábitos de consumo.
Un estudiante que revisa sus transacciones cada domingo puede descubrir cuánto destinó al transporte, la alimentación o el entretenimiento.
Con esa información puede establecer límites y organizar mejor su presupuesto para la siguiente semana.
Además, la Encuesta de Servicios de Pago Electrónicos de 2025 del Banco de la República encontró que el 69,7 % de los adultos encuestados utilizaba transferencias entre cuentas de una misma entidad financiera, lo que evidencia la importancia de estos servicios en la vida cotidiana.
Cinco hábitos para cuidar el dinero en la era digital
Utilizar billeteras digitales no significa perder el control del presupuesto. Con algunas prácticas sencillas, es posible aprovechar sus ventajas de manera responsable.
Revisar los movimientos cada semana. Consultar las transacciones permite identificar gastos frecuentes y compras que pudieron pasar desapercibidas.
Establecer un presupuesto personal. Separar dinero para transporte, alimentación, entretenimiento y otras necesidades ayuda a distribuir mejor los recursos.
Revisar las suscripciones digitales. Identificar pagos automáticos permite reconocer servicios que ya no se utilizan.
Activar notificaciones de seguridad. Las alertas ayudan a detectar movimientos y verificar que las transacciones correspondan a operaciones autorizadas.
Definir una meta de ahorro. Reservar una cantidad acorde con los ingresos disponibles puede ayudar a prepararse para imprevistos o proyectos académicos.
La educación financiera no consiste en dejar de gastar, sino en comprender cómo cada decisión afecta el presupuesto.
El futuro de los pagos digitales también necesita educación financiera
Colombia continúa avanzando hacia un ecosistema financiero más digital, en el que las transferencias inmediatas, las billeteras móviles y las soluciones fintech facilitan las actividades cotidianas.
Pero la inclusión financiera no depende únicamente de tener acceso a nuevas tecnologías. También requiere conocimientos que permitan utilizarlas de manera informada y segura.
En One2Credit creemos que acompañar a los jóvenes en su futuro académico también significa promover hábitos financieros responsables.
Por eso, a través de Finedu360, nuestra plataforma gratuita de educación financiera, impulsamos el aprendizaje mediante cursos cortos, plantillas y herramientas prácticas para organizar mejor las finanzas personales.
Porque pagar con el celular puede tomar apenas unos segundos, pero aprender a administrar el dinero es una habilidad que acompaña a las personas durante toda la vida.
Por: Levis Deluquez Meza.
Comentarios recientes